
本轮 NAND 缺货的根子不在需求单边放大,而在供给端的产能始终没有回到高点。
SanDisk 在 10 月的对外说明中表示,其 NAND 产能仍比 2022 年峰值低约 30%;上一轮行业下行期,该公司退出约 56 万片/月的产能,而新产能从决策到量产需要数年。
缺口直接显现在分配端:SK 海力士 NAND 产能已排满至 2026 年底,美光 2027 财年逾 75% 的产出被长期协议锁定;SanDisk 估算,数据中心占 NAND 需求的比重已从去年的约 30% 升至目前约一半。
价格端仍跟着缺口走。TrendForce 预测(预测口径,非既成事实),2026 年第四季度 NAND 合约价环比再涨 15%–20%,企业级 SSD 涨 23%–28%;以容量计,2026 年企业级 SSD 需求同比增长逾 80%,主要由 AI 推理用大容量 QLC 拉动。
短缺也在向被动元件扩散,三星电机 MLCC 交期已拉长至 52 周(万联证券,10 月 26 日)。
对采购端而言,缺口期里配额与长约的确定性,比单点价格更值得优先锁定。
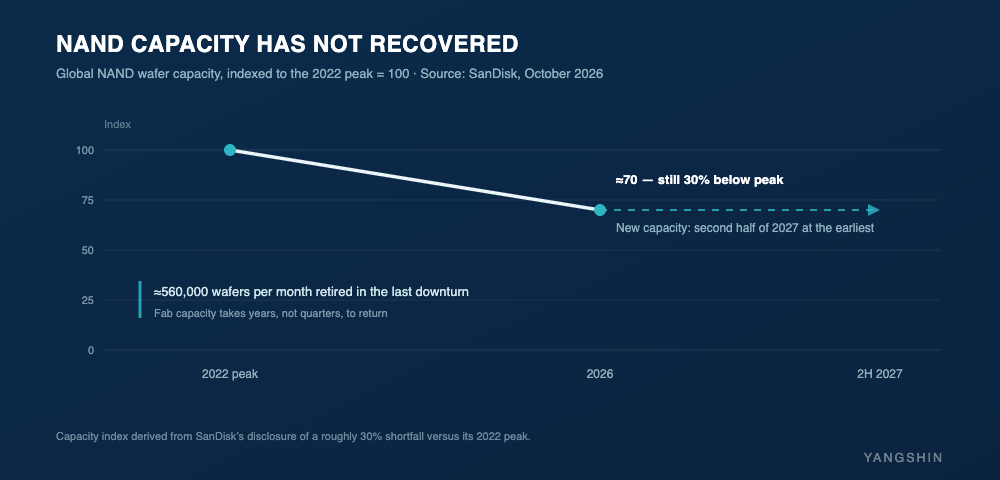
图 1:NAND 晶圆产能距 2022 年峰值仍差约 30%(数据来源:SanDisk)
判断交期走向,先看产能是否回补,而非单看当期报价。
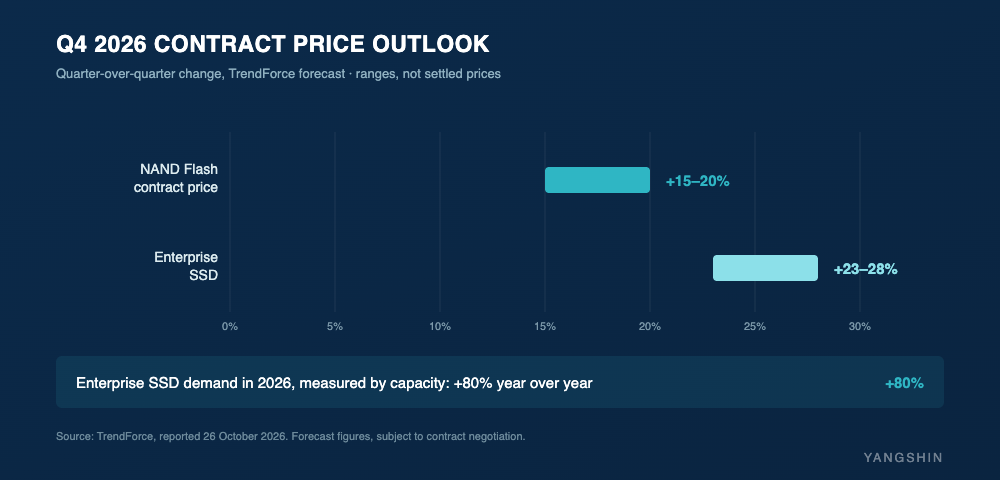
图 2:2026 年第四季度 NAND 与企业级 SSD 合约价预测(数据来源:TrendForce)
扬新科技可协同晶存、康盈、优存三条代理线,就 NAND、DRAM 与被动元件的排产、配额与交期提供支持。
存储与被动元件分销
如需报价与交期支持,请联系扬新科技销售团队 sales@yangshin.com
